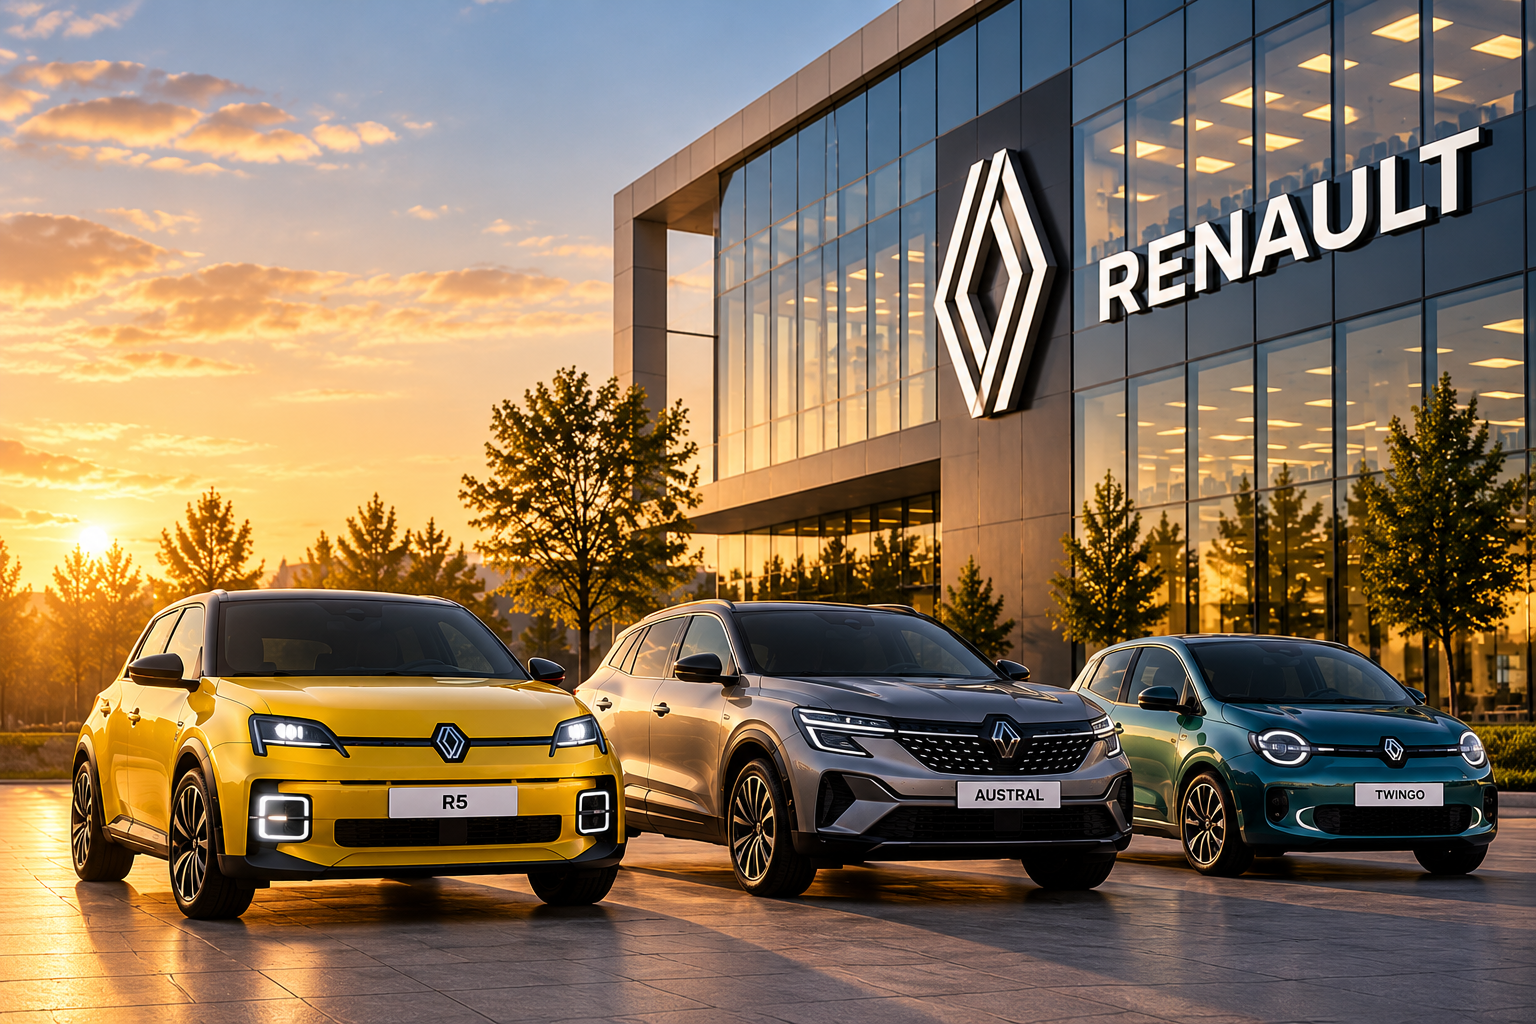
El fabricante francés eleva sus ingresos un 7,1% en los nueve primeros meses de 2026 pese al retroceso de las ventas y mantiene sus objetivos financieros para el conjunto del ejercicio. La apuesta por los modelos electrificados, el cliente particular y el control de costes marca su hoja de ruta.
Renault Group está consiguiendo mantener el rumbo en un ejercicio especialmente exigente para la industria europea del automóvil. El fabricante francés ha presentado unos resultados del tercer trimestre que reflejan la capacidad de su modelo de negocio para defender los ingresos y la rentabilidad en un mercado marcado por la presión competitiva, la transformación tecnológica y los cambios en los hábitos de compra. Aunque sus ventas han retrocedido en volumen, la evolución de la facturación y el comportamiento de sus modelos electrificados permiten al grupo mantener sus objetivos financieros para el conjunto de 2026.
Entre enero y septiembre, Renault Group alcanzó una cifra de negocios de 41.848 millones de euros, lo que supone un crecimiento del 7,1% respecto al mismo periodo de 2025. A tipos de cambio constantes, el avance fue del 7,6%. La división de Automoción aportó 36.641 millones, un 6,6% más, mientras que Mobilize Financial Services generó 5.207 millones, con un incremento del 11%.
El tercer trimestre confirmó esta evolución, aunque con un crecimiento más moderado. Los ingresos del grupo alcanzaron los 11.596 millones de euros, un 1,5% más que entre julio y septiembre del ejercicio anterior. La facturación de Automoción se mantuvo prácticamente estable, con 9.835 millones, mientras que el negocio financiero creció un 11%, hasta los 1.761 millones.
La evolución resulta especialmente significativa si se tiene en cuenta que Renault vendió 1,66 millones de vehículos durante los nueve primeros meses del año, un 2,2% menos que en 2025. En el tercer trimestre, las entregas descendieron un 6%, hasta las 497.799 unidades. La compañía está apostando por mejorar la composición de sus ventas y proteger los márgenes antes que perseguir exclusivamente el crecimiento de volumen.
La electrificación gana peso en la estrategia comercial
Uno de los datos más relevantes de los resultados es la evolución de los vehículos eléctricos. Renault Group ha conseguido acelerar su implantación comercial en Europa y adaptar su oferta a un mercado que está ampliando progresivamente la demanda de modelos electrificados.
En el tercer trimestre, las ventas de vehículos eléctricos del grupo crecieron un 84,7% interanual. Su participación en las ventas de turismos alcanzó el 25,8%, lo que representa un incremento de 12,2 puntos porcentuales respecto al mismo periodo de 2025. Si se incorporan los híbridos convencionales y enchufables, los modelos electrificados representaron el 54,9% de las ventas de turismos.
Esta evolución está respaldada por la renovación de la gama y, especialmente, por la acogida de los modelos eléctricos de Renault. El Renault 5 E-Tech se ha convertido en uno de los principales protagonistas de esta ofensiva, mientras que la llegada de nuevas propuestas, como el Twingo eléctrico, amplía la presencia de la marca en los segmentos urbanos.
La compañía continúa desarrollando su estrategia con nuevos lanzamientos durante la segunda mitad del ejercicio. La oferta incluye el nuevo Megane E-Tech eléctrico y el Trafic Van E-Tech eléctrico, además de nuevas alternativas híbridas para ampliar las posibilidades de elección de los clientes.
La electrificación también representa una oportunidad para reforzar la posición de Renault en los mercados europeos, donde la marca ha conseguido aumentar sus ventas un 1,1% en los nueve primeros meses y situarse como la segunda marca más vendida de Europa, según los datos comunicados por el grupo.
Más clientes particulares y menos dependencia de los canales de volumen
Otro de los elementos que explican la evolución de los resultados es la política comercial. Renault está priorizando las ventas a clientes particulares frente a otros canales de distribución que, aunque permiten incrementar rápidamente las matriculaciones, pueden generar una menor aportación económica y una mayor presión sobre los valores residuales.
En Europa, las ventas minoristas del grupo aumentaron un 5% durante el tercer trimestre y representaron el 64,8% de las ventas, 4,6 puntos más que un año antes. Al mismo tiempo, las operaciones destinadas al alquiler de corta duración y los vehículos de demostración disminuyeron un 18%.
Esta estrategia permite al fabricante proteger el valor de sus vehículos en el mercado de ocasión y evitar una dependencia excesiva de las operaciones comerciales con descuentos. De hecho, Renault asegura que los valores residuales de sus modelos se mantienen entre cinco y trece puntos por encima de la media del mercado.
La gestión de los inventarios es otro de los aspectos que la compañía está vigilando. A 30 de septiembre, las existencias totales alcanzaban las 532.000 unidades, incluyendo 220.000 vehículos en el propio grupo y 312.000 en la red de concesionarios independientes. La cartera de pedidos europea equivale aproximadamente a dos meses de ventas previstas.
Dacia y Alpine muestran dos realidades diferentes
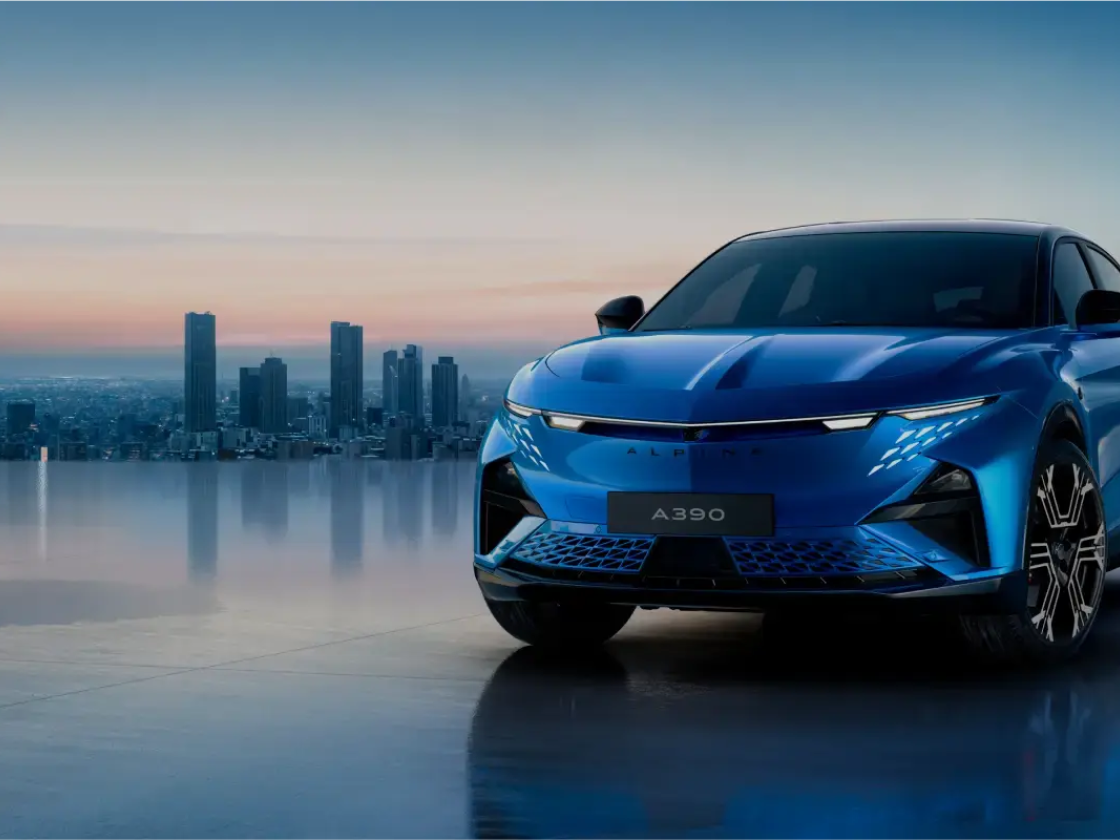
La evolución de las distintas marcas del grupo presenta diferencias importantes. Renault mantiene una trayectoria comercial positiva, pero Dacia está atravesando una fase más complicada, mientras que Alpine continúa ampliando su presencia en el mercado.
Las ventas de Dacia descendieron un 9,7% entre enero y septiembre y un 12,8% en el tercer trimestre. La marca rumana está afrontando una transición de producto y motorizaciones en un momento en el que la demanda de vehículos eléctricos está creciendo en Europa. La competencia también se ha intensificado en los segmentos donde tradicionalmente ha construido su posicionamiento, especialmente por la llegada de nuevos fabricantes y modelos de origen chino.
La renovación de su gama, con la incorporación de nuevas alternativas electrificadas, será determinante para recuperar dinamismo. Entre sus próximos movimientos destacan el nuevo Spring, la versión híbrida del Sandero y el Striker.
En el extremo contrario se encuentra Alpine. La marca deportiva registró un crecimiento del 65,6% en los nueve primeros meses de 2026, impulsada principalmente por la buena evolución del A290. Su crecimiento confirma la apuesta del grupo por desarrollar una identidad deportiva diferenciada y ampliar su presencia en segmentos de mayor valor añadido.
Renault mantiene sus previsiones para 2026
La principal conclusión financiera de los resultados es que Renault Group mantiene sus objetivos para el conjunto del ejercicio, pese a un entorno que la propia compañía define como complicado.
El fabricante espera cerrar 2026 con un margen operativo del grupo cercano al 5,5% de los ingresos y un flujo de caja libre de aproximadamente 1.000 millones de euros en la división de Automoción.
La dirección prevé una ligera mejora del margen durante el segundo semestre respecto a la primera mitad del año, aunque advierte de que el efecto estacional positivo será menos acusado que en ejercicios anteriores debido al encarecimiento de las materias primas y a las presiones inflacionistas.
La evolución de Renault ofrece una perspectiva diferente sobre los desafíos de los fabricantes europeos. Mientras buena parte de la industria está revisando sus estructuras para adaptarse a la electrificación y a la competencia asiática, el grupo francés está intentando combinar la renovación de producto, la flexibilidad industrial y una política comercial orientada a preservar el valor de sus ventas.
El reto será mantener este equilibrio en los próximos ejercicios. La presión de los fabricantes chinos, la evolución de Dacia y la necesidad de seguir invirtiendo en nuevas tecnologías obligarán a Renault a mantener la disciplina financiera. Por el momento, sus resultados muestran que el crecimiento de ingresos y la protección de los márgenes pueden seguir siendo compatibles con una transformación profunda del negocio.


Deja una respuesta